

Mooney App: pagamenti digitali

- 25.52K Recensioni
- 4,0
- Download
- 1.000.000+
La nostra opinione su Mooney App: pagamenti digitali da Appgk
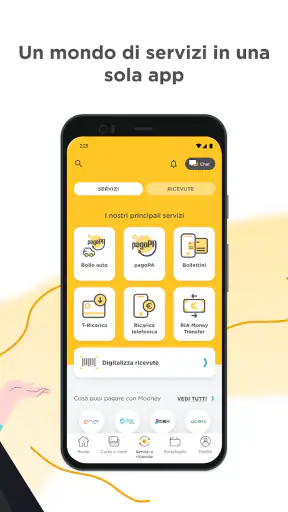
Quando devo sbrigare un pagamento italiano senza passare da più siti o applicazioni, Mooney App è una delle soluzioni che considero per prima. L’ho trovata pensata soprattutto per le operazioni quotidiane: PagoPA, bollo auto, bollettini, ricariche telefoniche e altri servizi che normalmente richiedono procedure separate. Non è un’app bancaria completa e non prova a sostituire il conto corrente; il suo valore sta piuttosto nel riunire pagamenti ricorrenti e ricariche in un unico punto.
La sviluppa Mooney S.p.A. ed è disponibile gratuitamente nella categoria delle app finanziarie. La sua diffusione è ormai ampia, con oltre un milione di installazioni e una media di 4,0 su 5 basata su circa 59 mila valutazioni. Sono numeri che fanno pensare a uno strumento già entrato nelle abitudini di molte persone, ma non li interpreto come una garanzia assoluta: nelle app che gestiscono denaro contano molto il tipo di operazione, la banca utilizzata e la familiarità dell’utente con i pagamenti digitali.
Come si presenta oggi nell’uso quotidiano
Il primo impatto è quello di un portafoglio digitale orientato ai servizi, non di un’app dedicata alla gestione dettagliata delle finanze personali. La differenza è importante. Se voglio controllare entrate, categorie di spesa, investimenti o movimenti del conto, cerco normalmente l’app della mia banca. Se invece devo pagare un avviso PagoPA, rinnovare il bollo auto o fare una ricarica telefonica, Mooney App ha un obiettivo più diretto.
Questa impostazione rende l’app interessante per chi vuole ridurre il numero di passaggi. Invece di cercare ogni volta il portale corretto, capire quale metodo di pagamento accetta e recuperare una ricevuta in un’area personale diversa, posso partire dalla stessa applicazione. Il vantaggio non è spettacolare, ma si sente proprio nelle incombenze poco piacevoli che tendiamo a rimandare.
I migliori aspetti di Mooney App: pagamenti digitali
Aspetti da tenere a mente su Mooney App: pagamenti digitali
Un caso concreto è quello di un avviso PagoPA ricevuto a casa o via email. Io terrei a portata di mano il codice dell’avviso e verificherei con calma i dati prima di confermare. L’app può diventare il punto di passaggio unico per l’operazione, ma non elimina la necessità di controllare importo, ente destinatario e scadenza. La velocità è utile soltanto se non porta a pagare il documento sbagliato.
Lo stesso vale per il bollo auto. Per chi gestisce più scadenze familiari, avere un’app dedicata a questo tipo di pagamento può essere più pratico rispetto a ricordare ogni anno quale sito utilizzare. La comodità, però, dipende dall’ordine con cui si conservano ricevute e notifiche: io scaricherei o archivierei subito la conferma, soprattutto quando il pagamento è legato a una scadenza amministrativa.
Notizie e approfondimenti su Mooney App: pagamenti digitali
Notizie
House Designer: il piacere di rimettere ordine, una stanza alla volta
Notizie
FaceApp trasforma il ritratto in un laboratorio creativo

Notizie
Subway Surfers sotto pressione: cosa succede quando la corsa si interrompe
Un’app utile quando il problema è la frammentazione
La forza più concreta è la concentrazione di operazioni diverse. Le ricariche telefoniche sono un buon esempio: se devo ricaricare il mio numero o aiutare un familiare, preferisco una procedura breve e riconoscibile. In questo scenario Mooney App è più comoda di una ricerca sul web, soprattutto quando non ricordo il sito ufficiale dell’operatore o quando voglio evitare pagine promozionali e percorsi troppo lunghi.
La funzione T-Ricarica amplia ulteriormente il tipo di attività che l’utente può incontrare nell’app. Non la considererei però un motivo sufficiente per installarla da sola: il vero interesse nasce dall’insieme di servizi disponibili e dalla possibilità di gestire più necessità dallo stesso ambiente. Chi usa soltanto una ricarica telefonica ogni tanto potrebbe preferire il canale del proprio operatore, mentre chi paga spesso bollettini e avvisi troverà un beneficio più evidente.
Non vuoi leggere la recensione completa?
Un dettaglio pratico che apprezzo è la possibilità di affrontare pagamenti diversi senza cambiare mentalità ogni volta. La schermata può diventare una sorta di cassetta degli attrezzi per le scadenze: apro, scelgo il servizio, inserisco o inquadro i dati richiesti, controllo e concludo. Non è una rivoluzione, ma riduce il carico mentale rispetto a ricordare una serie di procedure separate.
La versione attuale e il percorso di evoluzione
La versione attuale è la 5.37.1 e l’app è compatibile con dispositivi che utilizzano Android 8.0 o versioni successive. Questo la rende accessibile anche a chi non possiede uno smartphone recente, pur lasciando una responsabilità all’utente: su telefoni molto datati l’esperienza può dipendere dalla fluidità generale del dispositivo, dagli aggiornamenti di sicurezza e dal modo in cui vengono gestite le notifiche.
Screenshot
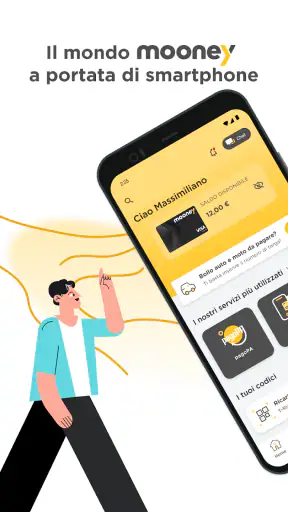
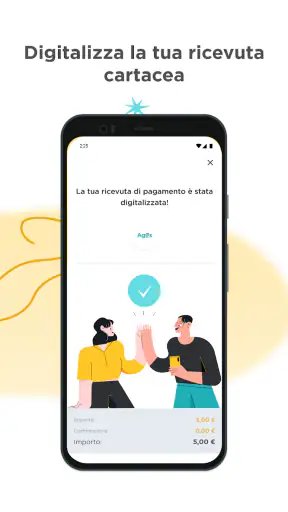
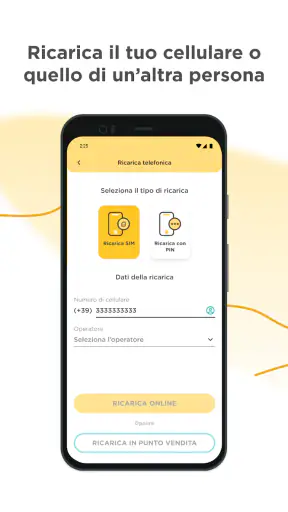
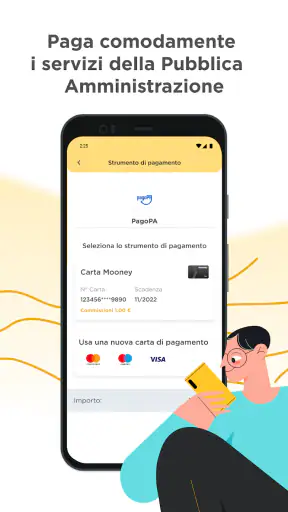
Mooney App è presente dal 3 giugno 2015, quindi non la considero un prodotto appena comparso. Il numero di versione e la lunga presenza sugli store suggeriscono un servizio che è stato mantenuto e portato avanti nel tempo. Preferisco però distinguere l’evoluzione tecnica dall’evoluzione dell’esperienza: un numero di versione più alto non dice, da solo, quanto un cambiamento sia utile o quanto una schermata sia diventata più semplice.
Per chi usa già l’app, il punto non è inseguire ogni aggiornamento, ma verificare se il flusso delle operazioni abituali è rimasto chiaro. Quando un’app finanziaria cambia disposizione dei comandi, anche un miglioramento può inizialmente creare attrito. Io controllerei soprattutto dove finiscono le ricevute, come vengono mostrati i pagamenti in corso e se le informazioni inserite prima della conferma sono leggibili senza dover tornare indietro.
La presenza di una versione recente non cambia il consiglio principale: aggiornare l’app attraverso il proprio store, mantenere il sistema operativo in condizioni adeguate e non effettuare pagamenti importanti su una connessione che non considero affidabile. Sono accorgimenti semplici, ma in questo contesto contano più di una grafica elegante.
Cosa cambia davvero per chi la usa già
Per un utente abituale, l’effetto più interessante dell’evoluzione è la possibilità di rendere più regolare una routine già esistente. Se ogni mese devo ripetere una ricarica o se durante l’anno affronto diversi bollettini, il vantaggio non sta in una singola operazione, ma nella familiarità del percorso. Dopo aver imparato dove cercare il servizio, il tempo necessario per orientarsi tende a diminuire.
Non userei però l’app in modo automatico, come se la conferma finale fosse una formalità. Nei pagamenti digitali il passaggio più importante rimane il controllo. Prima di autorizzare, confronterei il destinatario, la cifra e il riferimento del documento. Una procedura centralizzata aiuta a essere più veloci, ma può anche spingere a cliccare con troppa sicurezza, soprattutto quando si stanno pagando più avvisi uno dopo l’altro.
Per una famiglia, un uso intelligente può essere separare mentalmente le operazioni: ricariche telefoniche da una parte, pagamenti amministrativi dall’altra, conservando le relative ricevute in cartelle o email riconoscibili. Questo non è un automatismo dell’app, ma un metodo che ne valorizza l’utilità. Il rischio più comune non è dimenticare come pagare, bensì non ritrovare in seguito la prova di averlo fatto.
Un altro aspetto da considerare è la scelta del metodo di pagamento. Chi è già abituato a usare il proprio home banking potrebbe trovare il passaggio a un’app aggiuntiva superfluo per alcune operazioni. Io confronterei la comodità reale: se la banca consente di pagare lo stesso avviso con una procedura più chiara e di avere tutto nello stesso estratto conto, quella può rimanere la scelta migliore. Mooney App ha senso quando rende più semplice un’attività che altrimenti gestirei con maggiore dispersione.
Dove resta qualche frizione
La prima limitazione è concettuale: non la sceglierei come centro della mia vita finanziaria. Non la descriverei come sostituta dell’app bancaria, perché il suo ruolo è più circoscritto ai pagamenti e alle ricariche. Chi cerca analisi delle spese, gestione completa del conto, pianificazione del budget o strumenti finanziari dovrebbe rivolgersi a servizi progettati per quello scopo.
La seconda riguarda la verifica dei dati. Un’app può facilitare l’inserimento, ma non può sapere se l’avviso che ho in mano è quello corretto per la mia situazione. Per il bollo auto, ad esempio, controllerei con particolare attenzione il veicolo e il periodo di riferimento. Per un bollettino, rileggerei il codice e l’intestatario. La comodità non deve mai sostituire il controllo prima dell’autorizzazione.
Un’ulteriore frizione può comparire quando l’utente deve passare da un’operazione all’altra con esigenze diverse. Un flusso rapido per una ricarica non è necessariamente ideale per un pagamento amministrativo, dove servono più verifiche. Per questo, io non giudicherei l’app soltanto dal numero di tocchi necessari: valuterei se le informazioni importanti restano visibili nel momento giusto.
La gratuità è certamente un punto favorevole, ma non la leggerei come promessa che ogni possibile costo collegato a una transazione sia sempre irrilevante. Nei servizi finanziari possono entrare in gioco il tipo di operazione, il canale e il metodo scelto. Prima di confermare, controllerei sempre il riepilogo finale e l’eventuale importo complessivo mostrato dall’app. È un passaggio breve che evita sorprese e rende più consapevole la scelta.
Confronto con banca, sito web e app degli operatori
Rispetto all’app della banca, Mooney App punta meno sulla completezza e più sulla trasversalità. La banca resta spesso preferibile se voglio vedere subito l’addebito insieme a tutti gli altri movimenti o se pago raramente e ho già un percorso che conosco bene. Mooney App diventa più interessante quando voglio un ambiente dedicato a servizi diversi, senza cercare ogni volta la sezione corretta del mio istituto.
Rispetto ai siti web, l’app può offrire un’esperienza più adatta a chi paga spesso dallo smartphone. Non devo aprire il browser, recuperare una pagina tra i preferiti e adattarmi a un sito che magari cambia layout. D’altra parte, per un pagamento occasionale da computer, il sito dell’ente o il portale bancario può essere altrettanto valido e talvolta più comodo per leggere documenti lunghi.
Per le ricariche telefoniche, l’app del proprio operatore può avere un vantaggio: mostrare direttamente offerte, consumi e informazioni della linea. Se il mio obiettivo è soltanto ricaricare un numero, sceglierei in base alla procedura più limpida. Se invece devo alternare ricariche, PagoPA e bollettini, la concentrazione dei servizi in Mooney App acquista più valore.
In pratica, non vedo una vincitrice universale. La scelta dipende dal tipo di utente. Chi vuole un unico canale per molte incombenze può apprezzare Mooney App; chi preferisce avere ogni movimento dentro la banca o dentro l’operatore telefonico potrebbe trovarla ridondante. Questa è una distinzione importante, perché installare un’app in più non è automaticamente una semplificazione.
Per chi la consiglierei e per chi no
La consiglierei a chi vive in Italia e gestisce con una certa frequenza pagamenti come PagoPA, bollo auto, bollettini o ricariche telefoniche. È adatta anche a chi vuole aiutare un familiare con una ricarica o con una scadenza, purché controlli con attenzione i dati prima di procedere. Il requisito principale non è essere esperti di finanza, ma avere bisogno di un punto unico per operazioni pratiche.
La vedo bene anche per chi tende a rimandare i pagamenti perché ogni servizio ha un sito diverso. In questo caso l’app può ridurre la frizione iniziale e rendere più facile affrontare una scadenza appena si presenta. La userei, però, insieme a un sistema personale per conservare ricevute e promemoria, non come unico archivio mentale.
La farei passare in secondo piano se uso già esclusivamente l’app bancaria e mi trovo bene, se pago pochissimi bollettini o se desidero soprattutto strumenti di budgeting. Non la sceglierei nemmeno come soluzione principale per chi pretende una gestione finanziaria completa e dettagliata. Il suo pregio è la praticità dei pagamenti, non la profondità dell’analisi economica.
Dettagli da controllare prima di iniziare
Essendo un’app gratuita con classificazione PEGI 3, è accessibile a un pubblico molto ampio, ma questo non significa che ogni operazione sia adatta a essere eseguita senza supervisione. Per i pagamenti che incidono sul bilancio familiare, preferirei che fosse un adulto a verificare documenti, importi e conferme. L’etichetta d’età riguarda l’accessibilità del contenuto, non la complessità delle responsabilità finanziarie.
Prima di usarla con regolarità, farei una piccola prova con un’operazione semplice e controllerei il percorso completo: inserimento dei dati, riepilogo, autorizzazione e reperibilità della ricevuta. Questo aiuta a capire se l’interfaccia è adatta alle proprie abitudini senza aspettare una scadenza urgente. È anche il modo migliore per scoprire se il proprio dispositivo e il metodo di pagamento preferito funzionano come desiderato.
Quando l’operazione riguarda un’altra persona, ricontrollerei due volte il numero di telefono o il riferimento del documento. Una ricarica inviata al destinatario sbagliato o un codice inserito male può trasformare una funzione comoda in una perdita di tempo. L’app può rendere l’inserimento più ordinato, ma la precisione rimane nelle mani di chi la utilizza.
Cosa osserverei nei prossimi aggiornamenti
Guardando alla sua evoluzione, mi interesserebbe soprattutto vedere se le versioni future manterranno un equilibrio tra quantità di servizi e chiarezza. Aggiungere nuove possibilità è utile soltanto se l’utente riesce ancora a trovare rapidamente quella che cerca. Per me, la priorità sarebbe una navigazione sempre leggibile, con riepiloghi chiari e ricevute facili da recuperare.
Osserverei anche come l’app accompagna l’utente nei passaggi delicati. Un buon flusso non deve soltanto essere rapido: deve rendere evidente chi riceve il pagamento, quale importo viene autorizzato e quale operazione sto completando. In un’app finanziaria, la trasparenza del riepilogo vale più di un effetto grafico o di una scorciatoia che fa risparmiare un singolo tocco.
Per chi ha già installato Mooney App, il consiglio è semplice: aggiornare con regolarità, ma giudicare ogni cambiamento sulla propria esperienza concreta. Se una nuova disposizione rende più veloce il pagamento del bollo o la ricerca di un bollettino, il miglioramento è reale. Se invece una funzione aggiuntiva rende più difficile trovare le attività abituali, è giusto considerare anche l’app della banca o il sito dell’ente come alternativa.
Nel complesso, Mooney App mi sembra una scelta pratica per centralizzare pagamenti e ricariche senza pagare l’accesso all’app. La sua valutazione media di 4,0 e la presenza di circa 26 mila recensioni mostrano un interesse consistente, ma la decisione finale dovrebbe dipendere dalle operazioni che svolgo davvero. Io la terrei installata se pago spesso PagoPA, bollettini o bollo auto; la eviterei invece come unica app finanziaria, perché non nasce per sostituire una banca digitale completa.
Il mio giudizio finale è quindi positivo, ma mirato. Mooney App dà il meglio quando riduce la frammentazione dei pagamenti italiani: apro un solo strumento, seguo un percorso familiare e archivio la conferma. Non elimina i controlli necessari e non risolve ogni esigenza economica, però può trasformare alcune incombenze ripetitive in procedure più gestibili. Per il pubblico giusto, è una soluzione concreta; per chi cerca analisi, conto e pianificazione, sceglierei un’app diversa e la userei, al massimo, come complemento.
Domande frequenti su Mooney App: pagamenti digitali
Che cos’è Mooney App e a cosa serve?
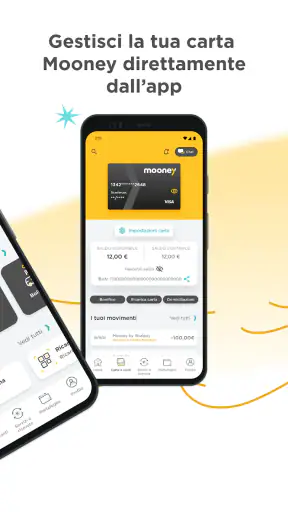
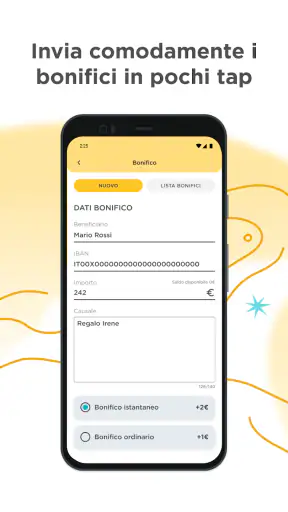
Mooney App è l’applicazione dedicata ai servizi di pagamento digitali offerti da Mooney. Dopo aver creato o associato il proprio profilo, è possibile gestire alcune operazioni direttamente dallo smartphone, controllare movimenti e disponibilità, effettuare pagamenti e utilizzare i servizi compatibili con il proprio conto o con la carta Mooney. Le funzioni effettivamente disponibili possono variare in base al prodotto posseduto e al tipo di verifica completata.
Mooney App è sicura per effettuare pagamenti e gestire il denaro?
L’app utilizza sistemi di autenticazione e protezione pensati per ridurre il rischio di accessi non autorizzati, come credenziali personali, codici di conferma e, sui dispositivi compatibili, riconoscimento biometrico. Durante la mia valutazione ho trovato importante mantenere aggiornati sia l’app sia il sistema operativo, evitare reti Wi-Fi pubbliche non protette e non condividere mai password o codici ricevuti tramite SMS, e-mail o notifiche.
Quali pagamenti e operazioni si possono effettuare con Mooney App?
Le operazioni disponibili dipendono dal servizio Mooney attivato, dalla carta associata e dal profilo dell’utente. In generale, l’app può consentire di consultare saldo e movimenti, gestire la carta, effettuare o ricevere alcune tipologie di pagamenti, ricaricare servizi compatibili e controllare lo storico delle transazioni. Prima del download è consigliabile verificare nell’app store e sul sito ufficiale quali funzioni sono attive per il proprio prodotto.
Come si effettua la registrazione a Mooney App e quali dati sono necessari?
Per iniziare è normalmente necessario scaricare l’app ufficiale, inserire un numero di telefono o un indirizzo e-mail, creare le credenziali e completare la procedura di verifica dell’identità. In base al servizio richiesto, possono essere domandati dati personali, informazioni della carta o documenti identificativi. È importante utilizzare dati aggiornati e intestati correttamente, perché informazioni incomplete o non verificabili possono impedire l’attivazione di alcune funzioni.
Mooney App è gratuita o prevede costi aggiuntivi?
Il download dell’applicazione è generalmente gratuito, ma questo non significa che tutte le operazioni disponibili siano prive di costi. Alcuni pagamenti, ricariche, trasferimenti, prelievi o servizi accessori possono prevedere commissioni, che variano in base al prodotto, all’operazione e al canale utilizzato. Prima di confermare una transazione, consiglio di controllare sempre l’importo complessivo e le eventuali commissioni mostrate nell’app.











